
自転車が盗まれたあと、保険金を受け取るまでにはいくつかのステップと、揃えなければならない書類がある。請求手続きの全体の流れは「警察への被害届提出」「保険会社への連絡」「必要書類の提出」「審査」「保険金受け取り」の5段階だ。必要な書類の中心は被害届受理証明(盗難証明書)と自転車の購入証明書、そして保険証券の3点。この記事では、保険の種類による違いも踏まえながら、具体的な手順と書類の揃え方を解説する。
請求に必要なもの。最低限揃えるべき書類と情報
保険金請求の際、保険会社から求められる書類は保険の種類や契約内容によって若干異なるが、基本的なセットは共通している。以下が、ほぼすべてのケースで必要になる書類と情報だ。
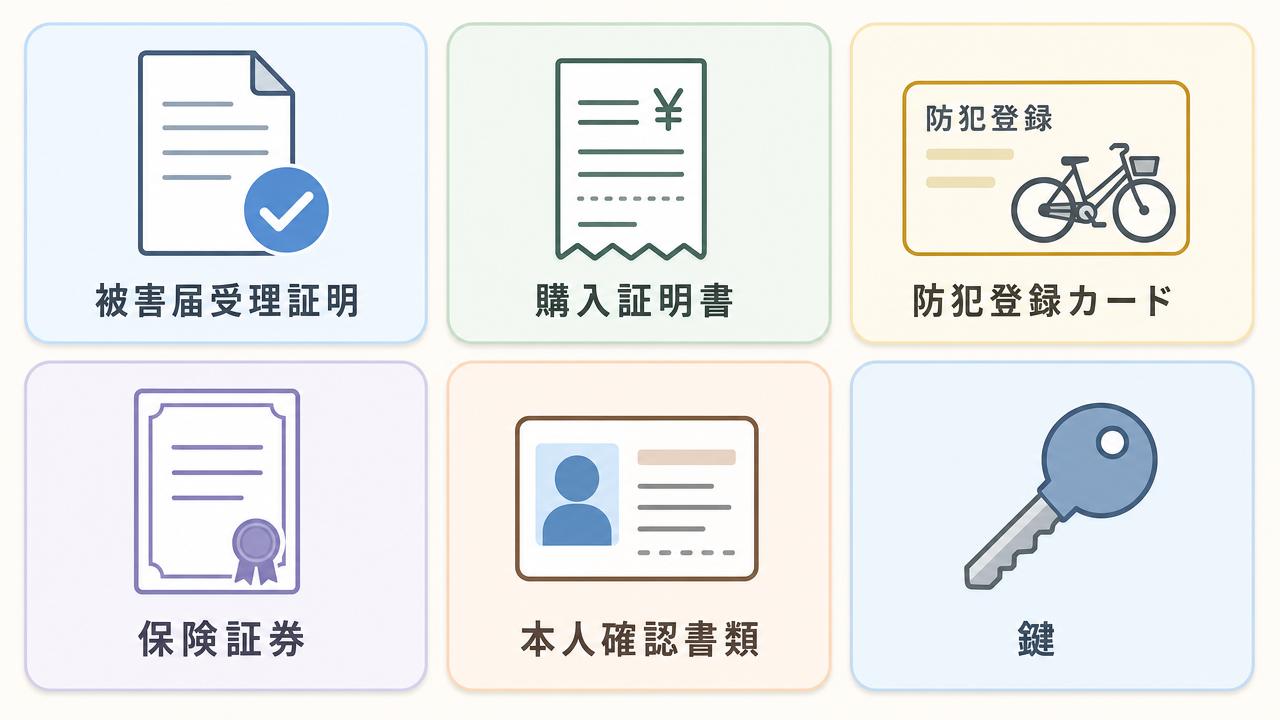
- 被害届受理証明(盗難証明書):警察に被害届を提出した際に発行される。受理番号が記載された書類で、保険会社が盗難の事実を確認するために必須となる。
- 自転車の購入証明書:領収書、保証書、販売証明書など。購入日・金額・車種を証明するもの。保険金額の算定根拠になる。
- 防犯登録カード:防犯登録番号が記載されたカード。自転車の特定情報として使われる。
- 保険証券または契約番号:自分の保険契約を特定するための情報。証券番号や契約者番号を手元に用意しておく。
- 本人確認書類:運転免許証やマイナンバーカードなど。契約者本人であることの確認に使われる。
- 鍵:保険会社によっては、施錠していたことの証明として、盗難時に使っていた鍵の提出や写真を求められる場合がある。廃棄せず保管しておく。
保険の種類によっては、これらに加えて追加の書類が必要になる。また、事故状況の申告書(保険会社所定の用紙)の記入も求められるのが一般的だ。
保険の種類で異なる、請求時の注意点
一口に「自転車の盗難保険」といっても、契約している保険の種類によって、請求手続きや補償範囲に違いがある。自分がどの種類の保険に入っているかをまず確認しよう。
自転車専用の盗難保険(車両保険)
自転車購入時に加入する専用の盗難保険。補償の対象は車両本体が中心で、保険金額は購入金額や時価を基準に決まる。新車購入から一定期間内(1〜3年が多い)の加入が条件になっていることが一般的だ。
請求時には上記の基本書類に加え、保険会社所定の事故状況報告書の提出が必要になる。鍵の状態や駐輪場所、施錠の有無を詳しく聞かれるケースが多い。
火災保険・家財保険の盗難補償
自転車専用の保険に入っていなくても、火災保険の「家財補償」で自転車盗難がカバーされる場合がある。ただし、補償の対象となるのは自宅敷地内(マンションの駐輪場・敷地内含む)で盗まれたケースが基本だ。駅前や路上での盗難は対象外になることが多い点に注意したい。
請求時の必要書類は専用保険とほぼ同じだが、保管場所が自宅敷地内であることを示すため、マンションの駐輪場利用契約書の提示を求められることもある。また、家財の一部として補償されるため、保険金額の上限が家財全体の補償額に含まれる点も確認しておく必要がある。
自転車保険(賠償責任保険)の盗難オプション
対人・対物賠償を主目的とした自転車保険のなかには、オプションで盗難補償(車両補償)を付けられるものがある。補償範囲や保険金額は商品によって大きく異なるため、契約内容の確認が不可欠だ。請求手続き自体の流れは専用保険に準じるが、賠償責任保険と車両補償で担当部署や提出先が異なる場合がある。
共済・クレジットカード付帯の補償
CO-OP共済や県民共済などの「自転車向け補償」、またはクレジットカードに付帯する「ショッピングプロテクション(購入品保証)」で自転車盗難がカバーされるケースもある。これらの補償は上限額が比較的低めに設定されていることが多く、また購入から一定期間(90日〜1年程度)に限られる。請求時には、クレジットカードの利用明細や共済の証書番号が必要になる。
いずれの保険であっても、まずは加入している保険の約款や補償内容を自分で確認することが出発点だ。保険会社のコールセンターに直接問い合わせれば、必要な書類と手続きの流れを案内してもらえる。
請求手続きの流れ。5つのステップ
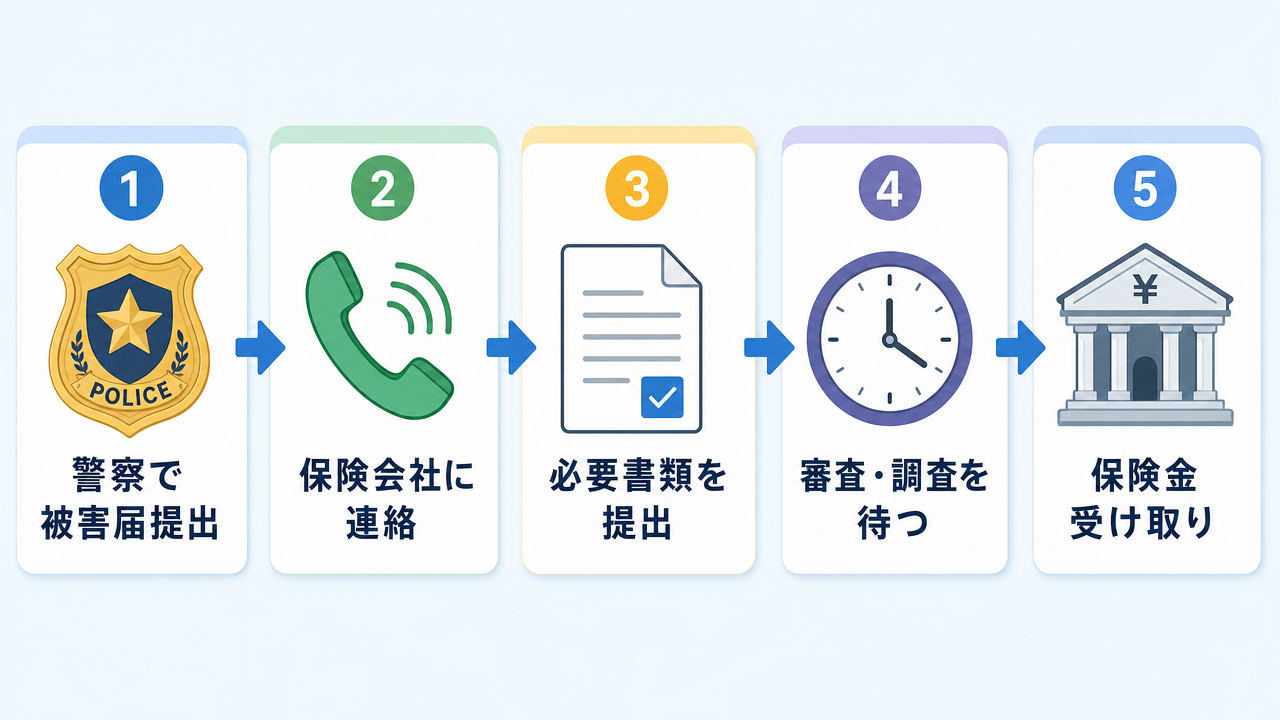
保険金請求は、以下の5ステップで進む。各ステップで迷わないよう、あらかじめ流れを把握しておこう。
ステップ1:警察で被害届を提出する
保険金請求の絶対条件が、警察への被害届提出だ。盗難に気づいたら、できるだけ早く交番または警察署の生活安全課で被害届を出す。
被害届の提出時には、以下の情報を伝えられるように準備しておく。
- 盗難に気づいた日時と場所
- 自転車のメーカー・車種・色・サイズ
- 防犯登録番号(分かる場合)
- 車体番号(フレーム刻印、分かる場合)
- 施錠の有無と鍵の種類
- 自転車の特徴(貼ってあるステッカー、傷、カスタムパーツなど)
被害届が受理されると、受理番号が発行される。この受理番号が記載された「被害届受理証明書(盗難証明書)」は、保険請求に必須の書類だ。発行には数日かかる場合もあるため、余裕をもって動きたい。
なお、被害届の提出と受理証明書の発行は無料。盗難証明書は、後日保険会社に提出する原本とは別に、自分用のコピーも取っておくとよい。
ステップ2:保険会社に連絡し請求手続きを開始する
被害届の提出と並行して、加入している保険会社に連絡する。コールセンターまたはWebフォームから「自転車の盗難被害にあった」旨を伝え、請求手続きを開始する。
この連絡時点で、保険会社から「請求に必要な書類の一覧」と「事故状況申告書(所定の用紙)」が送られてくるのが一般的だ。申告書には、盗難の日時・場所・状況、自転車の情報、施錠の有無などを詳しく記入する。虚偽の申告は保険金詐欺にあたるため、事実を正確に書く必要がある。
また、保険会社によっては、この初回連絡の時点で「請求の受付期限」が案内される。多くの保険では、盗難の発生日から30日から60日程度以内に請求を開始することが条件になっている。遅れずに動くことが大切だ。
ステップ3:必要書類を集めて提出する
保険会社から送られてきた書類一覧をもとに、すべての必要書類を集めて提出する。
ここで、書類のなかでも特に「購入証明書」と「盗難証明書」でつまずく人が多い。購入証明書(領収書・保証書)は、自転車を購入した販売店に再発行を依頼できる場合がある。どうしても用意できない場合の対処法は後述する。
提出は郵送が基本だが、一部の保険会社ではオンライン(写真アップロード)での提出にも対応している。提出前に、すべての書類のコピーを自分用に保管しておくことを推奨する。
ステップ4:審査・調査を待つ
書類を提出したあとは、保険会社による審査に入る。期間は保険会社や案件によって異なるが、通常は2週間から1カ月程度が目安だ。
審査では、提出書類の内容確認に加え、場合によっては保険会社による追加調査(警察への問い合わせ、現場確認など)が行われることもある。不備があると書類の再提出を求められ、その分手続きに時間がかかる。最初に書類を揃える段階で、漏れや記入ミスがないか丁寧に確認しよう。
ステップ5:保険金の受け取り
審査が完了し支払いが決定すると、保険金が指定の銀行口座に振り込まれる。振込までの期間は、支払い決定通知から1〜2週間程度が一般的だ。
保険金額は、契約内容と自転車の時価に基づいて算出される。購入金額がそのまま戻ってくるとは限らない点に注意が必要で、多くの保険では購入金額を基準としつつ、経年による減価償却(時価評価)が適用される。契約時の約款で、どのような算出ルールになっているかをあらかじめ確認しておくとよい。
書類が揃わないときの対処法
請求手続きで最も多いつまずきが「必要書類が手元にない」ケースだ。ここでは、よくある3つのケースと対処法をまとめる。
防犯登録カードを紛失している
防犯登録カードをなくしていても、防犯登録番号が分かれば問題ない場合が多い。番号も分からない場合は、自転車を購入した販売店に問い合わせるか、防犯登録を行った都道府県の自転車防犯登録協会で照会できる。販売店での購入時に防犯登録を同時に行っているケースが大半のため、まずは購入店に確認してみよう。
購入証明書(領収書・保証書)がない
購入証明書がない場合の対処は、購入経路によって変わる。
- 販売店で購入した場合:購入店に再発行を依頼する。多くの販売店では、購入日・車種・金額を確認のうえ、販売証明書を再発行してもらえる。
- オンライン・通販で購入した場合:注文確認メールや購入履歴のスクリーンショットを印刷して代用できる場合がある。保険会社に事前に確認しよう。
- 中古・個人売買で購入した場合:売買時のやり取り(メール・メッセージ)や振込記録が証拠になる。ただし中古品は購入金額の証明が難しく、補償額が低くなることがある。
- いずれも難しい場合:同型・同グレードの現在の販売価格をカタログやWebサイトで示すことで代替とするケースもある。保険会社と相談しながら進めたい。
盗難証明書(受理番号)のもらい方と使い道
盗難証明書は、保険請求のなかで最も重要な書類のひとつだ。警察で被害届を提出した際に発行されるが、「受理番号を口頭で聞いただけで書類を受け取っていない」という事例が少なくない。
盗難証明書の発行を受けるには、被害届の提出時に**「保険請求に使うため、盗難証明書(被害届受理証明書)を発行してください」と明確に伝える**必要がある。受理番号をメモに控えただけでは、保険会社に提出できる正式な書類にならないため注意したい。
書類の発行には数日から1週間程度かかる場合がある。発行手数料は無料だが、郵送を依頼すると切手代がかかることがある。受け取り方法(窓口・郵送)も含めて、被害届提出時に警察の担当者に確認しておくとよい。
請求時によくある疑問
鍵をかけ忘れていた場合、補償はおりるか
多くの保険では、無施錠(鍵をかけていなかった)場合の盗難は補償の対象外となる。これは自転車専用保険・火災保険のいずれでも同様だ。約款上は「施錠」が補償の前提条件として明記されており、鍵をかけていなかったと自己申告すれば、ほぼ確実に支払いを断られる。
施錠していたかどうかを保険会社が確認する手段は限られているが、虚偽の申告は保険金詐欺にあたる。事実を正直に伝えたうえで、補償の可否を確認しよう。
保険金が下りた後に自転車が見つかったら
保険金を受け取った後に自転車が発見された場合、受け取った保険金を返還する必要があるのが原則だ。これは、同じ盗難被害に対して「保険金」と「自転車」の両方を得る(二重取り)ことを防ぐためだ。
ただし、自転車が返ってきてもすでに破損している、部品が外されているといったケースでは、修理費相当分を保険金から差し引くなど、保険会社との協議になる。また、発見された自転車を引き取らず保険金の返還もしない(自転車の所有権が保険会社に移る)という選択が可能なケースもある。いずれも、自転車発見後は速やかに保険会社に連絡する必要がある。
パーツの一部だけ盗まれたケース
ホイールやサドル、メーターなど、車両の一部だけが盗まれた場合の補償は、保険の種類と契約内容によって対応が分かれる。
自転車専用の盗難保険では、パーツ単体の盗難を補償対象に含めている商品と、車両一式の盗難のみを対象としている商品がある。火災保険の家財補償では、自転車という「一個の家財」の一部損壊・一部盗難として扱われることが多く、補償の可否や金額はケースバイケースだ。
いずれの場合も、契約している保険の約款で「パーツの盗難が補償対象か」を確認し、該当するなら被害状況を写真に残したうえで保険会社に相談しよう。
請求と並行してやっておくべきこと
保険金はあくまで金銭的な補填であり、盗まれた自転車が戻ってくるわけではない。請求手続きと並行して、次の行動も検討しておきたい。
- CSIの被害データベースに盗難情報を登録する:盗難の日時・場所・車種などの情報を共有することで、同様の被害の抑止や発見につながる可能性がある。また、同じエリアでの被害状況も確認できる。登録は https://www.cycle-search.info/case から。
- フリマアプリ・オークションサイトを監視する:換金目的の盗難では、自転車がネット上に出品されるケースがある。車種・パーツ構成・特徴的な傷などをキーに、定期的に検索してみよう。
- 次の自転車の防犯を見直す:保険だけでは自転車を守れない。ロックの選び方や停め方の基本は CSI の防犯ガイド(/blog)や防犯ブログ(https://www.cycle-search.info/blog)で解説している。
まとめ
自転車盗難の保険請求は「必要な書類を揃え、正しい手順で進める」ことがすべてだ。手続きの要所は警察での被害届提出と盗難証明書の取得、そして購入証明書の確保。これらを押さえれば、多くのケースでスムーズに請求を進められる。
一方で、保険はあくまで金銭的な補填手段であり、盗まれた自転車が戻ってくるわけではないことも理解しておきたい。防犯の基本を見直し、次の被害を防ぐための知識を蓄えることも、同じくらい大切なアクションだ。
参照元:
- チューリッヒ「火災保険で自転車盗難の補償を受けられる条件」
- ライフィ「自転車盗難保険とは?加入の条件や注意点」
- 保険市場「自転車の盗難保険以外でも盗難に備えられる?」
- SBI「自転車が盗難された!火災保険は使える?」
- AlterLock「自転車盗難保険と防犯対策を徹底解説」