
高額なスポーツ自転車に乗っている人にとって、盗難は常に頭の片隅にある不安だ。ロードバイクやマウンテンバイクは数十万円、なかには100万円を超える車体もある。万が一盗まれたときの金銭的なダメージは小さくない。
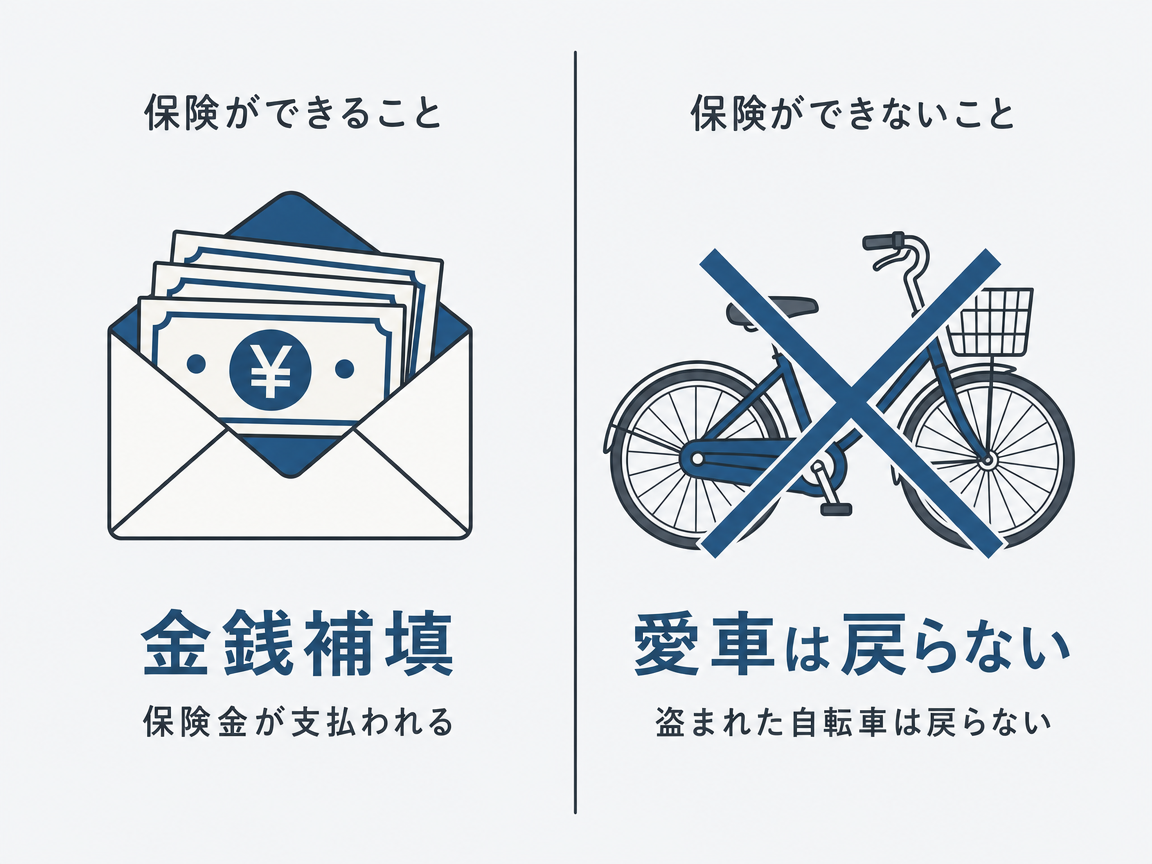
そこで検討したいのが自転車の盗難保険。ただ、ここで最初に強調しておきたいのは、保険は自転車を取り戻す手段ではないということだ。保険がしてくれるのは金銭的な補填だけ。愛車が手元に戻ってくるわけではないし、犯人が捕まるわけでもない。この冷徹な事実をまず受け止めたうえで、「それでも金銭的リスクに備えたい」という人に向けて、補償の種類・保険料の目安・加入条件・注意点を整理する。
自転車盗難保険とは。一般的な自転車保険との違い
「自転車保険」という言葉は、一般的には「事故で自分がケガをしたときの補償」と「相手にケガをさせたときの賠償責任補償」を指す。これは多くの自治体で加入が義務化されており、すでに入っている人も多いだろう。
一方、自転車盗難保険(車両保険)は、自転車そのものが盗まれたときの金銭的損害を補償するものだ。一般的な自転車保険には盗難補償が付いていないことがほとんどで、別途加入が必要になる。
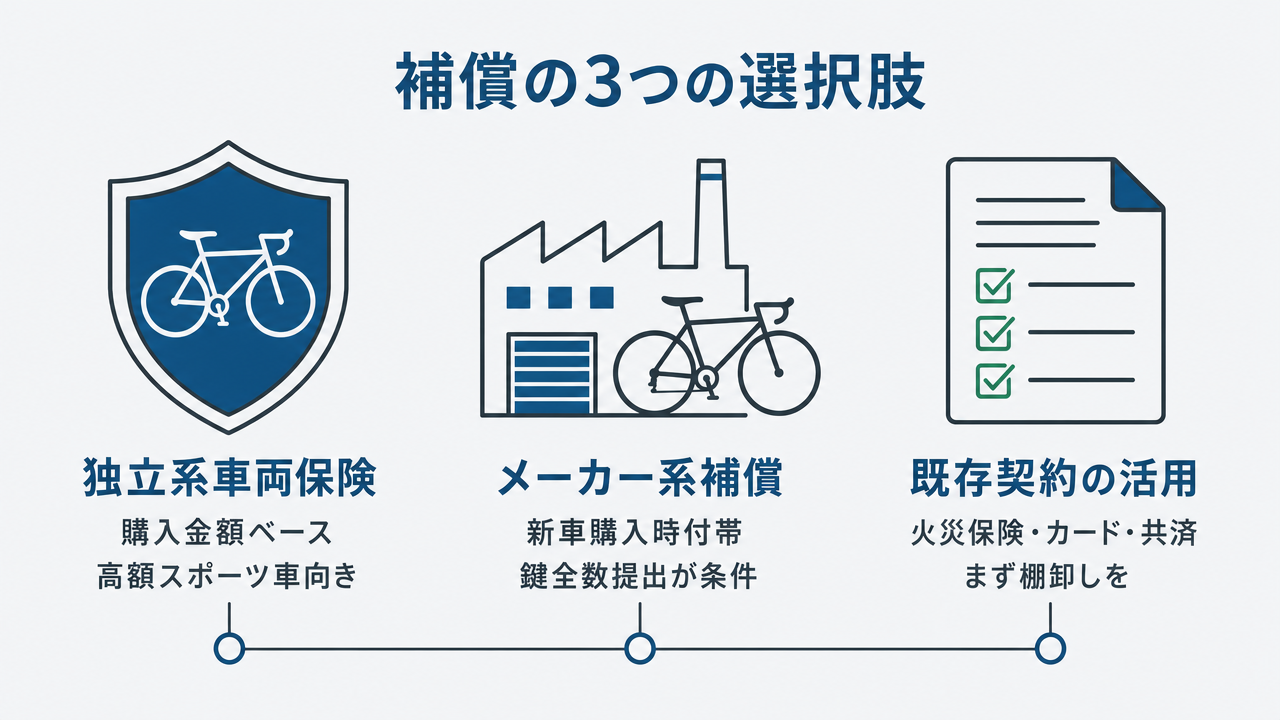
補償の選択肢は大きく3つに分かれる。
- 独立系の車両保険: SBI日本少額短期保険の「みんなのスポーツサイクル保険」、au損保の「すぽくる」、ZuttoRideの「ずっと自転車盗難車両保険」、株式会社リンクの「ちゃりぽ」など。購入金額ベースで補償され、購入後の経過年数を問わない商品が多い。
- メーカー系の盗難補償: ブリヂストン、パナソニック、ヤマハなどが提供。新車購入時に付帯する形で、条件(鍵の全数提出など)を満たせば補償される。期間は1〜3年が一般的。
- 既存契約の活用: 火災保険の家財補償、クレジットカード付帯保険、共済、個人賠償責任保険の特約など。自転車が補償対象に含まれるかは契約内容による。
保険は自転車を取り戻せない。過信してはいけない理由
ここがCSIとして最も伝えたいポイントだ。
盗難保険は「お金の問題」を解決するだけで、「自転車が戻る問題」は解決しない。とくに高級スポーツ自転車を狙う換金目的のプロ盗難では、盗まれた車体は速やかに分解・転売され、まず戻ってこない。この現実は、CSIの被害データベースに蓄積された事例が如実に示している。
保険に入っていれば「安心」というわけではない。保険はあくまで防犯の代替ではなく、最後の金銭的バックアップだ。まずは物理的な防犯対策(ロックの選び方・アースロック・停め方の状況判断)を徹底し、それでも盗まれた場合の経済的ダメージを和らげる補助として保険を位置づけるのが正しい。
物理防御の基本については、アースロック(構造物と自転車を締結する停め方)やロック選びの考え方を別記事で詳しく解説しているので、そちらも参照してほしい。
どんな人が保険を検討すべきか
盗難には大きく2種類ある。**足代わり盗難(チョイ乗り)と換金目的盗難(プロ)**だ。
足代わり盗難はママチャリが中心で、その場の衝動で乗り捨てられるケースが多く、比較的高確率で見つかる。一方、換金目的盗難はロードバイクやMTBなどの高級車が標的で、計画的に実行され、転売ルートに乗るため戻る確率は極めて低い。
保険を検討すべき優先度が高いのは、換金目的盗難の標的になりやすい高額スポーツ自転車のユーザーだ。具体的には:
- 購入価格が10万円以上のロードバイク・MTB・クロスバイク
- 電動アシストスポーツサイクル(e-Bike)
- カスタムパーツを組み込んだ高額車
逆に、数万円のシティサイクルであれば、保険料と補償額のバランスから、保険よりも防犯対策の強化にコストを振るほうが合理的なケースもある。
自転車盗難保険・補償の種類と選び方
独立系の車両保険(購入金額ベース)
購入時の金額をもとに補償額が決まるタイプ。経過年数による減価がない商品が多く、高額車に適している。主な商品の特徴は以下のとおり。
- SBI日本少短「みんなのスポーツサイクル保険」: 10万円以上の自転車が対象。全損・半損・盗難の3補償がセット。購入金額を上限に補償。新車・中古車を問わず加入可。
- au損保「すぽくる」: 10万円以上の自転車が対象。全損・半損・盗難の3補償がセット。購入からの経過年数を問わず加入可。自転車向け賠償責任保険「Bycle」とのセットプランもある。
- ZuttoRide「ずっと自転車盗難車両保険」: 1万円以上の自転車が対象。盗難・全損・分損からプランを選択可能。ただし購入から90日以内の加入が条件。
- 株式会社リンク「ちゃりぽ」: 自転車購入金額以下で5,000円〜50万円のプランを1,000円単位で設定可能。盗難特化型で保険料が比較的低い。購入から1か月以内の加入が条件。
これらの保険は補償内容・保険料・加入条件が商品ごとに異なるため、自身の自転車の購入金額や購入時期に照らして検討する必要がある。具体的な保険料・約款の詳細は各社公式サイトで必ず確認してほしい。
メーカー系の盗難補償(購入時付帯型)
自転車メーカーが提供する盗難補償制度。新車購入時に付帯し、所定の条件を満たすことで補償を受けられる。
- ブリヂストン: 「3年間盗難補償」と「ブリヂストン自転車盗難補償」の2制度。登録と鍵の全数提出が条件。
- パナソニック: 車種により「3年盗難補償制度」「盗難補償制度」「電動アシスト自転車3年間盗難補償優遇制度」など複数展開。
- ヤマハ: 「製品保証登録(兼盗難保険登録)」により補償。PASなどの電動アシスト車が主な対象。
メーカー補償の注意点として、スペアキーを含む鍵の全数提出が補償条件になっている場合が多い。鍵を1本でも紛失していると補償が受けられないケースがあるため、購入時に受け取った鍵は厳重に保管しておく必要がある。
火災保険・家財保険・クレジットカード付帯の活用
すでに契約している保険やカードで自転車盗難がカバーされるケースがある。新たに保険に入る前に、まずは既存契約を棚卸ししてみよう。
- 火災保険・家財保険: 自宅の駐輪場やマンションの駐輪場で盗まれた場合、家財補償の対象になることがある。ただし補償額の上限や免責金額(自己負担額)に注意。
- クレジットカード付帯保険: カードで自転車を購入した場合、ショッピング保険(動産総合保険)で購入後一定期間の盗難が補償されることがある。
- 共済: コープ共済や県民共済など、個人賠償責任保険の特約や家財補償で自転車盗難がカバーされる場合がある。
いずれも「自転車が明示的に補償対象になっているか」は契約ごとに異なる。自身の約款・補償内容を確認するのが確実だ。火災保険・共済・カードの補償範囲を横断的に知りたい場合は、別記事「持っている火災保険・共済・カードで自転車盗難は補償されるか」も参考にしてほしい。
保険料の目安
保険料は自転車の購入金額と補償内容によって大きく変わる。参考として、20万円の自転車を例にした場合の年間保険料のイメージは以下のとおり。
- 独立系の車両保険: 年額5,000円〜15,000円程度(商品・補償範囲により変動)
- メーカー系補償: 購入価格に含まれるか、数千円の登録料で利用可能なケースが多い
- 火災保険の家財特約: すでに加入済みであれば追加負担なしでカバーされる場合もある
保険料だけで判断せず、「補償額(いくら戻ってくるか)」「免責金額(自己負担)の有無」「補償条件(鍵の全数提出・施錠の証明など)」を総合的に比較することが大切だ。
加入前に確認すべき条件と注意点
加入の必須条件
- 防犯登録: ほとんどの保険で防犯登録済みであることが加入条件。未登録の自転車は加入できない。
- 購入証明書: 購入金額を証明する売買契約書・レシート・領収書が必要。
補償を受けるための条件
- 警察への被害届提出: 盗難補償を受けるには、所轄警察署で被害届が受理されることが必須。
- 施錠の証明: 「鍵をかけていたこと」の証明を求められる場合がある。可能であれば鍵の写真を日頃から撮っておくとよい。スペアキーも含めた全数の保管が条件になる商品もある。
補償対象外になりやすいケース
- 鍵をかけ忘れていた場合(免責)
- 自転車から取り外せるパーツ(サイクルコンピューター、ライト、バッグ等)のみの盗難
- 競技中の事故(サーキットレースなど)
- 購入から一定期間を過ぎている場合(商品による)
保険金請求の具体的な手順や必要書類については、別記事「盗難保険の請求に必要なもの・手続きの流れ」で詳しく解説している。
保険に入る前にやるべき防犯対策
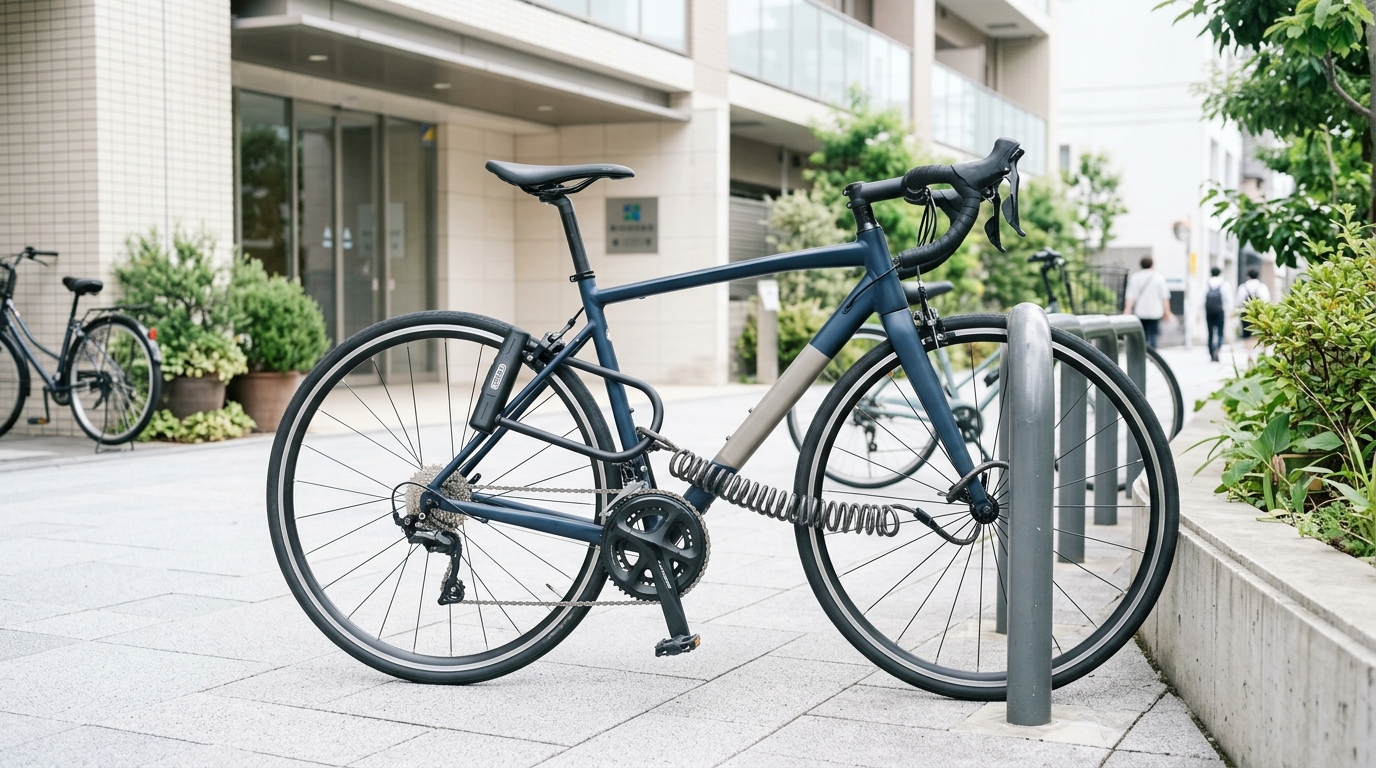
繰り返しになるが、保険は防犯の代替ではない。保険の検討と並行して、あるいは保険よりも先に、物理的な防犯対策を固めることが重要だ。
- アースロックの徹底: 自転車を構造物(鉄柱・専用ラックなど)と鍵で締結する。これが物理防御の基本であり、単に鍵をするのとは防御力が段違い。
- ロックの選び方: 素材の硬さより「破壊しにくい形状」と「道具が使いにくい設計」で選ぶ。チェーンロックは太さだけでなく、リンクの形状や素材の組み合わせが重要。
- 停め方の状況判断: 同じ場所に毎日停めない、人目につきやすく防犯カメラのある場所を選ぶ、構造物の有無を事前に確認する。防犯は製品ではなく総合的な判断力。
- 複数ロック(ツーロック以上): 鍵を2つ以上かけることで、破壊にかかる時間を伸ばし、犯人の「割に合わない」判断を引き出す。
これらの防犯の考え方については、CSIの防犯ガイド記事やロック選びのガイドでも詳しく取り上げている。
まとめ
自転車盗難保険は、高額なスポーツ自転車に乗る人にとって検討に値する金銭的バックアップだ。ただし、以下の3点を心に留めておいてほしい。
- 保険は自転車を取り戻さない。金銭補填にすぎない。 愛車が手元に戻るわけではないことを前提に、期待値を正しく持つ。
- 防犯対策が先。保険はその後。 物理防御・状況判断を徹底したうえで、最後の砦として保険を位置づける。
- 既存契約の棚卸しから始める。 火災保険・カード付帯・共済ですでにカバーされている可能性がある。新規加入はその確認のあとで。
盗難に遭ったときの初動や、自分で自転車を探す方法についても、CSIの被害データベースや関連記事で情報を提供している。万が一のときに慌てないためにも、日頃から備えておくことがなによりの防犯だ。
参照元:
- SBI日本少額短期保険「みんなのスポーツサイクル保険」(公式サイト)
- au損害保険「すぽくる」(公式サイト)
- ZuttoRide少額短期保険「ずっと自転車盗難車両保険」(公式サイト)
- 警察庁「刑法犯に関する統計資料」
- 自転車防犯登録制度(各都道府県自転車防犯協会)
自転車の盗難リスクや防犯の基礎知識については、CSIの被害データベースでも実際の被害事例を確認できる。