
自転車が盗まれた。高額なロードバイクやクロスバイクであれば、金銭的なダメージは数十万円にのぼる。そんなとき、「今入っている火災保険でなんとかならないか」と考える人は多い。結論から言うと、条件次第で補償されるケースはある。ただしカバーされる範囲は契約によって大きく異なり、とくに「どこで盗まれたか」が最大の分かれ目になる。
この記事では、火災保険(家財保険)を軸に、共済・クレジットカード付帯保険・少額短期保険など、すでに加入している可能性のある契約で自転車盗難が補償されるかどうかを横断的に解説する。すべてのケースに共通するのは「まず自分の約款を確認する」こと。以下はそのための地図だ。
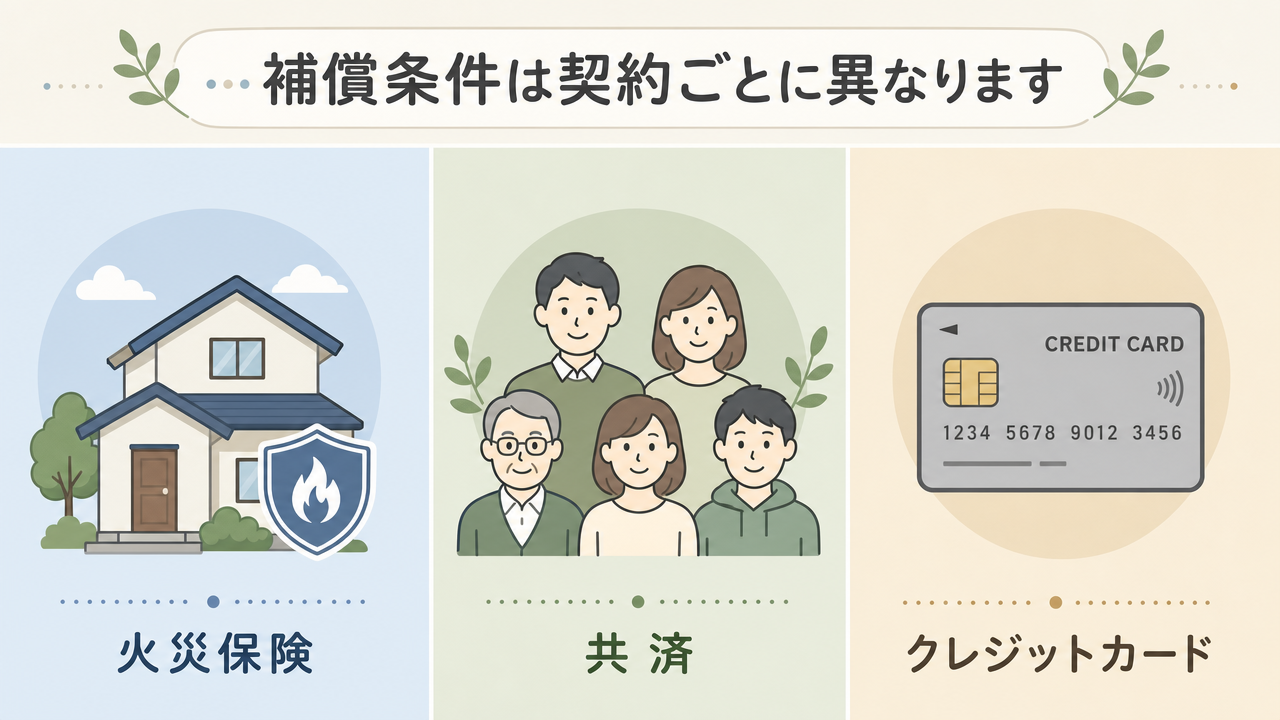
火災保険・家財保険で自転車盗難は補償されるか
火災保険と一口に言っても、補償の対象や範囲は契約ごとに異なる。まず押さえるべき基本条件は3つある。
基本条件1:「家財」が補償対象になっているか
自転車は火災保険のなかで「家財」に分類される。そのため、そもそも契約が家財を補償対象に含んでいることが大前提になる。賃貸住宅向けの火災保険(借家人賠償のみ)や、建物のみを対象とした契約では、自転車盗難は補償されない。
持ち家の住宅ローンに付随する火災保険でも、建物だけの補償になっているケースは多い。まずは保険証券や約款で「家財」が補償対象に含まれているかを確認する。
基本条件2:盗難補償がセットされているか
家財が対象でも、火災・風水害・水漏れなど特定のリスクのみの補償であれば、盗難は対象外になる。契約時に「盗難」を含むプランを選んでいるか、オプションで追加しているかが条件だ。
たとえば、あいおいニッセイ同和損保の「タフ・すまいの保険」では、家財を対象とし「盗難」を補償するタイプ(フルサポートプランなど)を選択している場合に対象となる。チューリッヒのネット火災保険、ソニー損保の新ネット火災保険、セコムの火災保険、日新火災の火災保険でも同様に、盗難補償の有無が分かれ目だ。
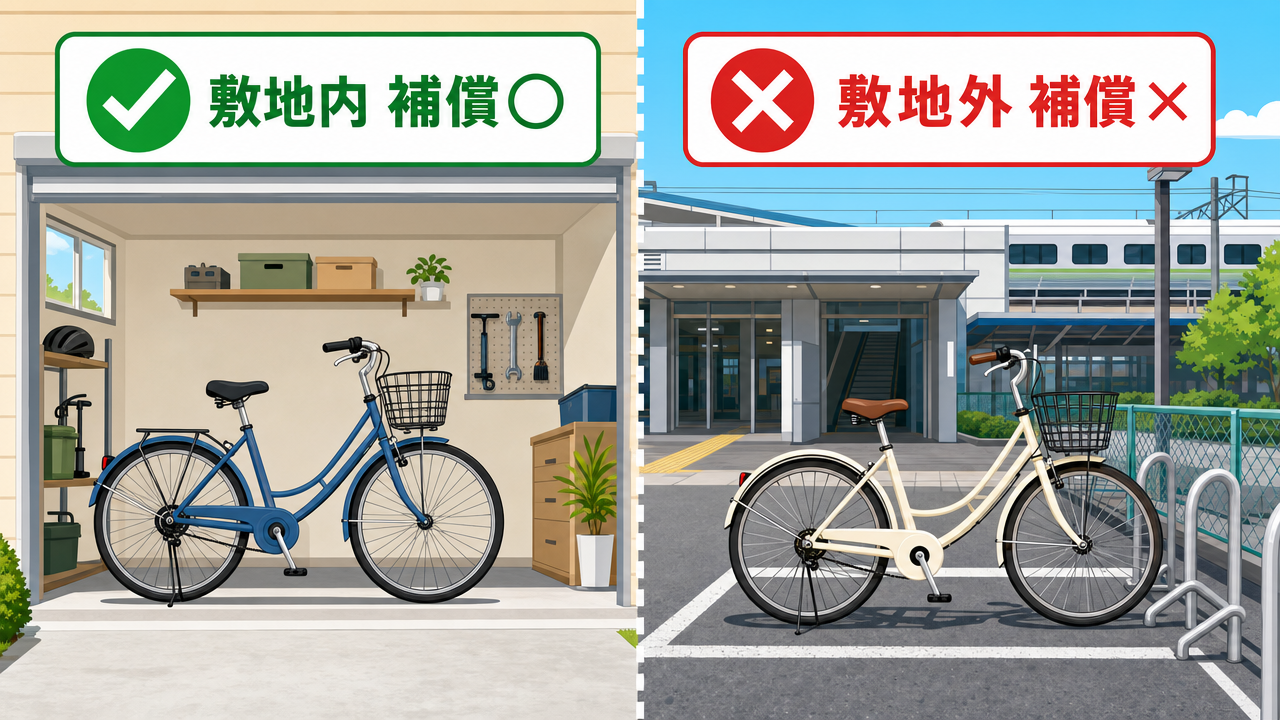
最大の分かれ目:盗まれた場所が「敷地内」かどうか
多くの火災保険では、自宅の敷地内で盗まれた場合に補償対象となる。ここでいう「敷地内」の解釈は保険会社や商品によって差があり、以下のようなケースが典型的だ。
- 補償されるケース: 自宅の玄関内・屋内、施錠された物置・ガレージ内、マンションの建物内駐輪場、屋根付きのカーポート(外壁がある場合)
- 補償されないケース: マンションの屋外駐輪場、自宅の庭(収容構造物なし)、玄関先・軒下(外壁がない)、外出先全般(駅前駐輪場・買い物先・通勤通学先など)
楽天損保のFAQではこの線引きが明確に示されている。三井住友海上、東京海上日動、損保ジャパン、セコム、日新火災など損害保険各社でも、おおむね「建物または屋根・外壁のある工作物に収容されている」ことが条件とされる。
つまり、自宅敷地内でも駐輪のしかた次第で補償の可否が変わる。屋根のない庭や、マンションの建物外駐輪場に停めていた場合は、たとえ自宅でも補償されないのが一般的だ。外出先での盗難は、火災保険の守備範囲からはほぼ外れる。
支払われる保険金の目安
補償対象と判断された場合、保険金は契約で定められた保険金額を上限に、一般的には自転車の時価(購入価格から経年減価を差し引いた額)で算定される。新価(再調達価格)での補償は、特約で付加している場合に限られる。
また、ソニー損保の新ネット火災保険のように、臨時費用保険金特約(損害保険金の10%など)が自動付帯されている商品もある。保険金のほかに上乗せされる形だが、これも商品によってまちまちだ。
共済(JA・こくみん・コープ・府民共済など)で自転車盗難はカバーされるか
共済は火災保険と仕組みが似ているが、補償内容は独自設計されている。家財補償や動産補償に盗難が含まれているかどうかが、火災保険と同じく最初の確認ポイントになる。
- コープ共済: 火災共済の家財コースや「暮らしの安心共済」などで、家財の盗難が補償対象になる場合がある。ただし保管場所の条件(建物内・敷地内)は約款で確認が必要。
- 府民共済: 火災共済で家財補償に加入している場合、盗難被害にも対応する可能性がある。対象となる保管場所の定義は各都道府県の共済約款で異なる。
- JA共済: 建物更生共済(むてき・建物+家財)などで家財を補償対象にしていれば、盗難被害もカバーされる場合がある。
- こくみん共済(全労済): 火災共済の家財プランで盗難補償が含まれるかどうかが焦点。
共済の場合、掛金が比較的低く抑えられている反面、補償される範囲や保険金額の上限は火災保険より限定される傾向がある。一般論として、自転車単体の高額な被害をフルカバーできるかは契約内容次第だ。
クレジットカード付帯保険で自転車盗難はカバーされるか
一部のクレジットカードには、ショッピング保険(動産総合保険) が自動付帯されている。これはカードで購入した商品が破損・盗難にあった場合に補償される仕組みだ。
ショッピング保険の適用条件
- カード購入が大前提: 自転車をそのカードで購入していることが条件。現金購入や別のカードで購入した自転車は対象外。
- 購入からの期間制限: 購入日から90日~180日以内など、補償期間が限定されているものが大半。盗難が購入から数年後の場合は対象外になる。
- 補償金額の上限: カードのグレードによって年間50万円~300万円程度の上限が設定されている。
楽天カードを例にとると、楽天カード(一般)にはショッピング保険が付帯されており、購入日から90日以内の盗難であれば補償対象になりうる。楽天プレミアムカードや楽天ゴールドカードでは補償上限が高くなる傾向がある。PayPayカード付帯の「PayPay保険」も、同様にショッピング補償の枠組みで自転車盗難に対応する可能性がある。
ただしクレジットカード付帯保険は、火災保険や共済に比べて補償期間が短く、上限額も限定的なため、購入直後の盗難に対する一時的なセーフティネットと考えるのが現実的だ。
その他の契約でカバーされる可能性
個人賠償責任保険は自転車盗難に使えるか
基本的に使えない。個人賠償責任保険は「自分が他人に与えた損害」を補償するものであり、自分自身の財産の盗難被害は対象外だ。コープ共済や府民共済にセットされている個人賠償責任特約も同様で、自転車を盗まれた被害そのものの補填にはならない。
自動車保険の特約
自動車保険に「車内身の回り品補償」や「携行品損害補償」の特約を付けている場合、自転車を車に積んでいて車ごと盗まれたケースなど、限定的な状況で補償される可能性がある。ただし自宅駐輪中の盗難は自動車保険の対象外であり、あくまで自動車の事故や盗難に付随するケースに限られる。
少額短期保険
全管協少額短期保険やPayPay保険のような少額短期保険の商品でも、家財補償や携行品補償の枠組みで自転車盗難がカバーされるケースがある。少額短期保険は火災保険より手軽に加入できる反面、補償限度額は数十万円程度に抑えられていることが多い。
生活保護受給者の場合
生活保護の「生活扶助」や「生業扶助」の枠組みで、通勤・通学に不可欠な自転車の盗難被害に対して、一時扶助や更生資金の貸付制度が適用される可能性がある。該当する場合は、担当のケースワーカーに相談するのが第一歩だ。
そのほかの補償対象となる製品・サービス
上記の枠組み以外にも、以下のような商品・サービス名で自転車盗難補償をうたっているものがある。いずれも火災保険・共済・カードとは別建てで加入するタイプの製品だ。
- 日本生命「まるごとマモル」(まるごとまもる): 傷害保険と損害保険をパッケージにした商品で、携行品損害補償の枠組みで自転車盗難がカバーされる可能性がある。補償内容や上限額は約款で確認。
- 東京海上日動「まもるくん」: 少額短期保険の一種で、日常生活の様々なリスクに対応。自転車盗難も補償対象に含まれている場合がある。
- リビングプロテクト総合保険(リビングfit): 賃貸住宅向けの総合保険で、家財の盗難が補償対象に含まれている場合がある。
これらは既契約というより新規加入の選択肢だが、「今入っている保険」の棚卸しのついでに検討する価値はある。
補償されない主なケース
条件を満たしていても、以下のようなケースでは補償がおりないか、減額される。
- 鍵かけ忘れ・無施錠: 契約上「施錠」が補償の前提条件になっている場合、無施錠での盗難は免責(補償対象外)になる。自転車から離れる際に鍵をかけなかった、あるいは鍵をかけていたことを証明できないケースが該当する。
- 敷地外(外出先)での盗難: 前述のとおり、火災保険・共済では外出先の盗難は原則対象外。駅前・商業施設・学校などでの盗難は、専用の自転車盗難保険に加入していなければ補償されない。
- 自転車の一部(パーツ)だけの盗難: ホイールやサドル、バッテリー(電動アシスト自転車)など、自転車の一部のみ盗まれた場合の扱いは保険会社によって異なる。ソニー損保のようにパーツ盗難も対象とする商品もあるが、多くの火災保険では「車両全体の盗難」に限られる傾向がある。
保険金請求の流れ
盗難被害に遭い、契約が補償対象だと確認できたら、以下の手順で請求を進める。
- 警察に被害届を提出する: 保険金請求には、被害届の「受理番号」が必須になる。盗難に気づいたらまず警察へ。交番でも警察署でも構わない。詳しい手続きは、自転車盗難の被害届の出し方をまとめた記事を参照してほしい。
- 保険会社に連絡する: 契約している保険会社のコールセンターまたはWebフォームから事故受付を行う。被害届の受理番号や盗難発生日時、場所、自転車の車種・購入時期・購入金額を伝えられるように準備しておく。
- 必要書類を提出する: 一般的に求められるのは、被害届の受理番号が記載された書類(盗難証明書)、自転車の購入を証明する領収書や保証書、本人確認書類など。火災保険で自転車盗難を請求する場合、これらの書類がそろっているかどうかで手続きのスピードが変わる。
- 保険金の説明を受け、受け取る: 保険会社の査定を経て、支払われる保険金額が通知される。補償を受けた後に盗まれた自転車が見つかった場合は、保険会社に連絡し、指示に従う(見つかった自転車の所有権が保険会社に移るのが一般的)。
保険は「お金の問題」、防犯は「自転車を守る問題」
ここまで火災保険・共済・カードでの補償を解説してきたが、CSI:自転車特捜24時として強調しておきたいことがある。保険はあくまで金銭的な補填にすぎない。
とくに高級スポーツ自転車(ロードバイク・マウンテンバイク)の盗難は、時価評価による減価が大きく、購入価格の全額が戻ることはまずない。保険金で同じグレードの自転車を買い直せないケースも多い。さらに、思い入れのあるフレームやカスタムパーツ、積み重ねた走行距離は保険では決して取り戻せない。
保険の確認と並行して、盗まれないための防犯を考えてほしい。具体的には以下のような観点が重要になる。
- 物理ロックの質: 素材の硬さよりも「破壊に時間のかかる形状」を選ぶ(詳細は自転車ロックの選び方の記事を参照)
- アースロック: 構造物と自転車を物理的に締結する停め方。ケーブル錠のみで地面に置くより格段に盗みにくい
- 駐輪場所の選択: 同じ場所に停め続けない、人目につく場所を選ぶ。自転車の停め方とリスクの関係をまとめた記事も参考になる
防犯は製品一つで解決するものではなく、「時間を稼ぎ、盗む側の手間を増やす」総合的な状況判断だ。保険の棚卸しと同時に、防犯の棚卸しも行うことを勧める。
自分の契約を確認するチェックリスト
最後に、いま持っている契約を自分で確認するためのチェックリストを示す。保険証券や約款、または保険会社のWebマイページを開いて、以下の項目を順にチェックしてほしい。
- 家財補償の有無: 契約が家財を対象としているか
- 盗難補償の有無: プランに「盗難」が含まれているか
- 保管場所の条件: 敷地内/建物内/施錠設備あり の定義と自分の駐輪環境が合致するか
- 補償金額の上限: 家財全体の保険金額と、自転車1台あたりの扱い
- 免責金額: 自己負担額の有無と金額
- 新価・時価の別: 再調達価格(新品購入額)での補償か、減価償却後の時価か
- クレジットカードのショッピング保険: 購入日から何日以内か、補償上限額はいくらか
これらの項目を確認したうえで、必要に応じて専用の自転車盗難保険への追加加入も検討するとよい。自転車盗難保険の必要性と選び方については、別記事で詳しく解説しているので、あわせて参照してほしい。
盗難被害にあってしまったら
もしすでに盗難被害に遭っているなら、以下の記事が役に立つ。
また、CSI:自転車特捜24時では被害情報の登録・共有データベース(/case)を運営している。盗難被害の届け出は警察への被害届と並行して行うことで、発見の可能性を少しでも高められる。
参照元:
- チューリッヒ保険会社「火災保険で自転車盗難の補償を受けられる条件」(zurich.co.jp/fire/guide/bicycle-theft/)
- あいおいニッセイ同和損保 FAQ「火災保険で自転車が盗まれた場合の補償」(adcc-faq.aioinissaydowa.co.jp)
- 楽天損保 FAQ「家財契約で自転車盗難は補償されるか」(new-faq.rakuten-sonpo.co.jp)
- ソニー損保「電動自転車のバッテリーが盗まれた」(sonysonpo.co.jp/fire/)
- SBIインズウェブ「自転車が盗難された!火災保険は使える?」(kasai.insweb.co.jp)
- 警察庁「自転車盗難の発生状況」(統計データ)
- 本記事の保険各社・共済・カードの補償条件は一般的な傾向を示すものであり、実際の補償の可否は各契約約款に基づく。最終判断は必ず自身の契約内容と保険会社への確認によること。