
自転車が盗まれたあと、保険金を受け取ってから「自転車が見つかった」と言われたら、どうすればいいのか。あるいは「鍵をかけ忘れていた」場合、保険は下りるのか。こうした疑問に、結論から先に答える。
保険金受取後に自転車が見つかった場合、原則として保険金の返還が必要になる(または自転車の所有権が保険会社に移る)。鍵かけ忘れ(無施錠)での盗難は、ほとんどの保険で補償対象外だ。
これらは保険約款に明記されている基本的な条件だが、実際に被害に遭うまで読む人は少ない。この記事では、自転車盗難にまつわる保険金の現実、つまりいくら支払われるのか、鍵かけ忘れはどこまで免責なのか、見つかったあとの扱いはどうなるのかを、実務ベースで整理する。
盗難保険の保険金はいくら支払われるか
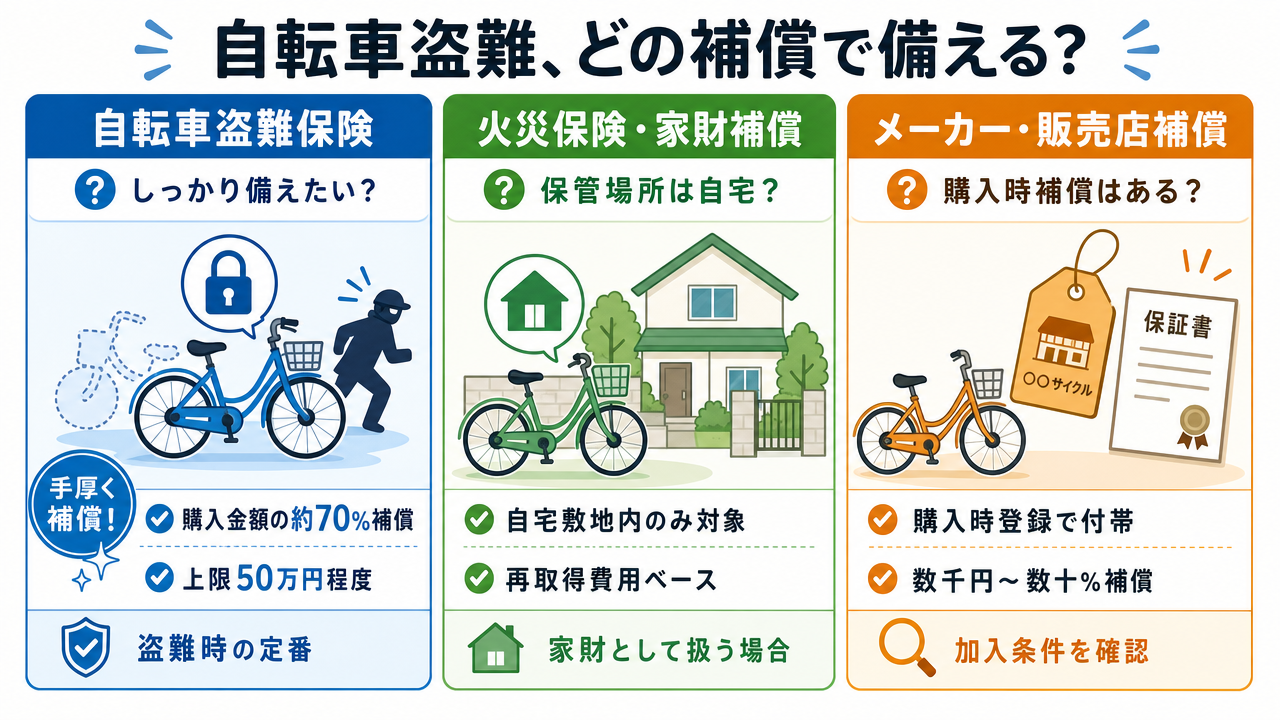
自転車盗難をカバーする補償には、主に次の3つの形態がある。それぞれ保険金の算出方法と上限が異なるため、まずは自分がどのタイプの補償に該当するかを把握しておきたい。
自転車盗難保険の相場
自転車専用の盗難保険は、自転車販売店や少額短期保険会社が提供している。代表的な例として、購入金額の70%を補償金とし、保険料は購入金額の年7%程度という商品がある(免責30%)。補償額は5,000円から50万円の範囲で設定できるケースが多いが、50万円を超える高額なスポーツ自転車ではカバーしきれないこともあるため、上限額の確認が欠かせない。
火災保険(家財補償)で受け取れるケース
火災保険の家財補償に自転車が含まれている場合、盗難も補償対象になりうる。ただし次の2条件を満たす必要がある。(1) 契約で「家財」が補償対象になっていること、(2) 補償対象の保管場所(自宅敷地内など)で盗まれたこと。つまり、外出先での盗難は火災保険ではカバーされない点に注意が必要だ。
保険金額は契約している家財の保険金額が上限となり、再取得費用(同等品を買い直す費用)ベースで算出されるのが一般的だ。契約内容によっては免責金額(自己負担額)が設定されている場合もある。
メーカー・販売店の補償制度
自転車メーカーや販売店が独自に提供する盗難補償もある。例えば購入時に登録すると、盗難時に一定額が支払われる仕組みだ。金額は数千円から購入価格の数十%までと幅があり、条件(施錠の有無・防犯登録の有無・購入からの期間)は各社で異なる。購入時に付帯される補償は少額なことが多いため、高額車の場合は別途の保険加入を検討したい。
鍵かけ忘れは補償対象外。施錠は保険の大前提
なぜ無施錠は免責になるのか
自転車は施錠していなければ、誰でも容易に持ち去れる。保険は「偶然の事故」を補償する仕組みであり、鍵をかけない行為は「防盗義務」を果たしていないと判断される。このため、ほぼすべての自転車盗難保険・火災保険の約款で、無施錠時の盗難は免責(補償しない)と明記されている。
具体的には、チェーンロックやワイヤーロックでフレームと駐輪設備をつなぐ、あるいはリング錠を作動させるといった、物理的な施錠が求められる。鍵を所持していたかどうかではなく、「施錠されていたか」が問われる。
「うっかり」が命取り。自宅敷地内でも油断しない
「自宅の駐輪場だから」「ちょっとの間だから」と鍵をかけずに停め、その隙に盗まれるケースは珍しくない。自宅敷地内であっても、火災保険の補償条件として施錠が求められるのが一般的だ。鍵をかけ忘れた事実がある以上、保険金は支払われない。
なお、施錠していたことを証明する手段として、鍵の破損痕や切断痕の写真を残しておくこと、可能であれば防犯カメラの映像を確保することが有効だ。保険会社によっては、施錠の事実確認のために鍵本体の提出を求められることもある。
保険金受取後に自転車が見つかったらどうなるのか
原則:所有権は保険会社に移る
保険金を受け取った時点で、盗まれた自転車の所有権は保険会社に移る(保険法第24条に基づく「保険代位」の考え方)。これは「同じ盗難で二重に利益を得ない」ためのルールだ。つまり、保険金をもらったあとに自転車が発見された場合、その自転車は法的には保険会社の所有物となる。
保険金を返還すれば自転車を取り戻せる
ただし、必ずしも自転車を手放さなければならないわけではない。保険会社に保険金を返還すれば、所有権を取り戻し、自転車を自分の手元に戻せるケースが一般的だ。実際に損保ジャパンの公式FAQでも「保険金相当額をお支払いいただければ、所有権を回復することも可能」と説明されている。
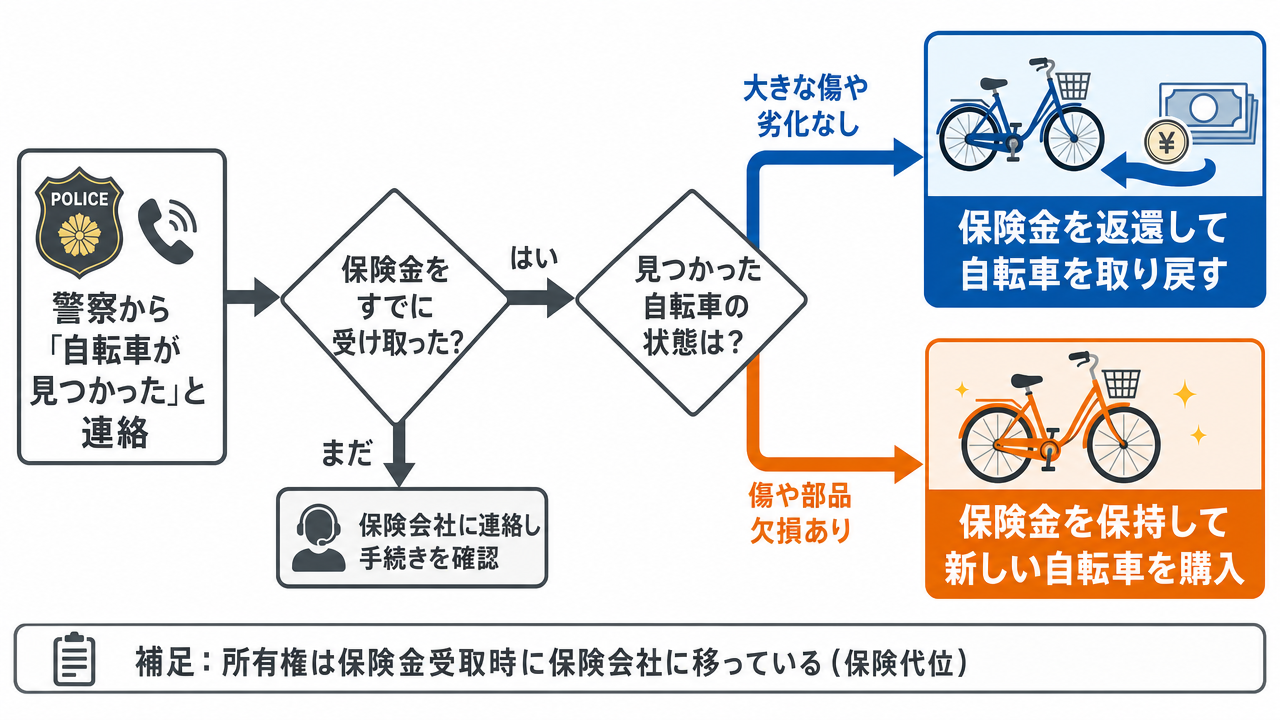
迷うのは、保険金と戻ってきた自転車の価値のバランスだ。例えば保険金として15万円を受け取り、見つかった自転車に大きな傷や劣化がなければ「保険金を返して自転車を取る」のが合理的かもしれない。逆に、フレームに目立つ傷がついていたり、部品が外されていたりすれば、保険金を保持して新しい自転車を購入する方が現実的な判断になる。
見つかったらすぐにすべきこと
警察から「自転車が見つかった」と連絡があったら、まずは警察に引き取り方法と保管場所を確認する。そのうえで、速やかに保険会社に連絡し、指示を仰ぐこと。保険会社への連絡を怠ると、後日トラブルになりかねないため注意が必要だ。
保険金請求に必要なものと手続きの流れ
被害届の受理番号
保険金請求には、警察に提出した被害届の受理番号が必須となる。これはどの保険でも共通の要件だ。盗難に気づいたら、まず警察署または交番で被害届を提出し、受理番号を控えておく。被害届の出し方の詳細は、別記事「自転車盗難の被害届の出し方」に詳しい。
購入証明書・防犯登録証
自転車の所有と価値を証明する書類として、購入時のレシートや領収書、クレジットカードの明細が必要になる。また、防犯登録証も重要な書類だ。購入証明書を紛失している場合は、購入店に再発行を依頼できることがある。中古車の場合は、譲渡証明書や売買契約書が代わりになる。
申請から入金までの目安
保険会社に連絡し、必要書類を提出してから保険金が振り込まれるまでには、通常2週間から1か月程度かかる。これは保険会社による事実確認(警察への照会・書類審査)に時間を要するためだ。高額な自転車の場合は、より慎重な審査が行われることもある。
保険は「発見」の代わりにはならない。金銭補填という現実
最後に、保険にまつわる大きな誤解に触れておきたい。保険は「自転車を取り戻す手段」ではない。あくまで盗難という損失を金銭的に補填する仕組みだ。
とりわけ換金目的で狙われる高級スポーツ自転車(ロードバイク・マウンテンバイクなど)は、盗まれたあとに発見される確率が極めて低い。本サイト「CSI:自転車特捜24時」の看板記事「盗まれた自転車が戻る確率は50%、でもスポーツ車は数%」でも詳述しているが、足代わり目的のママチャリとは事情がまったく異なる。保険金は、その「まず戻らない」現実に対する、せめてもの備えにすぎない。
だからこそ、保険に入っていても「盗まれても大丈夫」とは考えないこと。第一に防犯(適切な施錠と駐輪環境の選択)、そのうえで「どうしても戻らなかったときの経済的ダメージを減らす手段」として保険を位置づけるのが、現実的な考え方だ。
保険金の額や条件は契約によって異なる。この記事で説明した内容は一般的な傾向であり、実際の補償範囲・免責事項は、必ず自身の保険約款で確認してほしい。
盗難被害に遭った方は、CSI:自転車特捜24時の被害データベースに情報を登録してください。あなたの被害情報が、同じ自転車の発見や、これから狙われる人の防犯に役立ちます。
防犯の基礎知識は防犯ガイド記事一覧で、ロックやアラームの実践レビューは防犯ブログで公開しています。
参照元:
- チューリッヒ保険会社「火災保険で自転車盗難の補償を受けられる条件」(https://www.zurich.co.jp/fire/guide/bicycle-theft/)
- ちゃりぽ(ジャパン少額短期保険)「自転車が盗まれたら」(https://charipo.info/sp/theft/)
- SBIインズウェブ「自転車が盗難された!火災保険は使える?」(https://kasai.insweb.co.jp/cycle-tounan/)
- 損保ジャパンFAQ「盗まれたものが返ってきた場合」(https://faq.sompo-japan.jp/sumai/faq_detail.html?id=80055)
- ブリヂストンサイクル「各種補償制度・防犯登録」(https://www.bscycle.co.jp/support/insurance.html)
- 保険市場「自転車の盗難保険以外でも盗難に備えられる?」(https://www.hokende.com/damage-insurance/bicycle/columns/cycle_theft_insurance)