
自転車を盗まれたあと、「泣き寝入りしかないのか」と思う人は多い。だが、被害額の一部を税金から取り戻せる制度がある。雑損控除(ざっそんこうじょ)だ。
結論から先に言う。日常の足として使っている自転車の盗難は、雑損控除の対象になる可能性が高い。 一方で、純粋な趣味や競技用の高級スポーツ自転車は対象外と判断されるリスクがある。使えるケースと使えないケースの線引きを理解し、該当するなら確実に申告する。それが盗難被害からの現実的な金銭的回復の一手だ。
雑損控除とは。盗難被害者が知っておくべき基本
雑損控除とは、災害・盗難・横領によって生活用の資産に損害を受けたときに、確定申告で所得から差し引ける所得控除のひとつである。所得税法第72条に定められた制度で、簡単に言えば「盗まれた資産の損失額の一部を、その年の所得税・住民税から取り戻せる仕組み」だ。
自転車盗難との関係で押さえるべきポイントは次の3点。
- 原因が「盗難」であること。 自転車が盗まれたケースは、原因の要件を満たす。
- 「生活に通常必要な資産」であること。 通勤・通学・買い物など日常使いの自転車はここに入る。これが最大の関門。
- 盗難届を出していること。 申告には警察の「盗難届出証明書」が実務上必須になる。
なお、詐欺や恐喝による被害は、条文上の「盗難」に含まれないため対象外だ(振り込め詐欺で自転車を騙し取られた、などのケースは雑損控除を使えない)。
自転車盗難が雑損控除の対象になる条件
国税庁「No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)」によれば、対象資産の要件は次のとおり。
- 納税者本人、または生計を一つにする配偶者・親族(所得48万円以下)が所有する資産
- 生活に通常必要な資産であること
自転車がこの「生活に通常必要な資産」に該当するかどうかは、保有目的と実際の使用状況で総合的に判断される。
対象になりやすい自転車
- 通勤・通学用の自転車:クロスバイクやシティサイクルで、日常的に通勤や通学に使っているケース。国税庁も車両について「専ら通勤に使用」を該当例として示している。
- 買い物・送迎など生活の足として使っている自転車:電動アシスト自転車やママチャリで日常の移動手段になっているもの。
対象外になるリスクがある自転車
- 趣味・競技専用の高級スポーツ自転車:ロードバイクやマウンテンバイクを週末のライドやレースだけに使っている場合。「生活に通常必要」とはみなされにくい。
- コレクション目的の自転車:実用されていないヴィンテージ車や複数台所有の一部。
通勤にも週末の趣味にも使っている場合は?
ここが実務上のグレーゾーンだ。たとえば「平日は通勤に使い、休日はロングライドを楽しむロードバイク」であれば、主たる用途が通勤と認められれば対象になる余地がある。逆に「たまに通勤に使うが、メインは休日のヒルクライム」だと厳しい。
この線引きは最終的に税務署の判断になる。不安な場合は、申告前に所轄の税務署または税理士に相談するのが確実だ。
30万円超の自転車は一律アウトか?
国税庁の規定では「1個または1組の価額が30万円を超える貴金属・書画・骨董」が対象外とされている。これは骨董品や宝石などの趣味性が強い資産を想定した規定であり、自転車にそのまま適用される条文ではない。
しかし実務上は、時価30万円を超える自転車(特にロードバイクのカーボンモデルなど)は「生活に通常必要か」の判断が厳しくなる傾向がある。20〜30万円台のクロスバイクを通勤専用で使っているケースは認められる可能性がある一方、50万円超のレース用バイクは厳しい、というのが税理士の一般的な見解だ。
実際いくら戻るのか:計算方法と具体例
雑損控除の金額は、次の2つの計算式のうち多い方が採用される。
(A) (損害金額 + 災害等関連支出の金額 − 保険金などで補填される金額)−(総所得金額等 × 10%)
(B) (災害関連支出の金額 − 保険金などで補填される金額)− 5万円
自転車盗難では「災害等関連支出」が発生しないケースがほとんどのため、(B)はゼロになり、実質(A)だけで計算することになる。
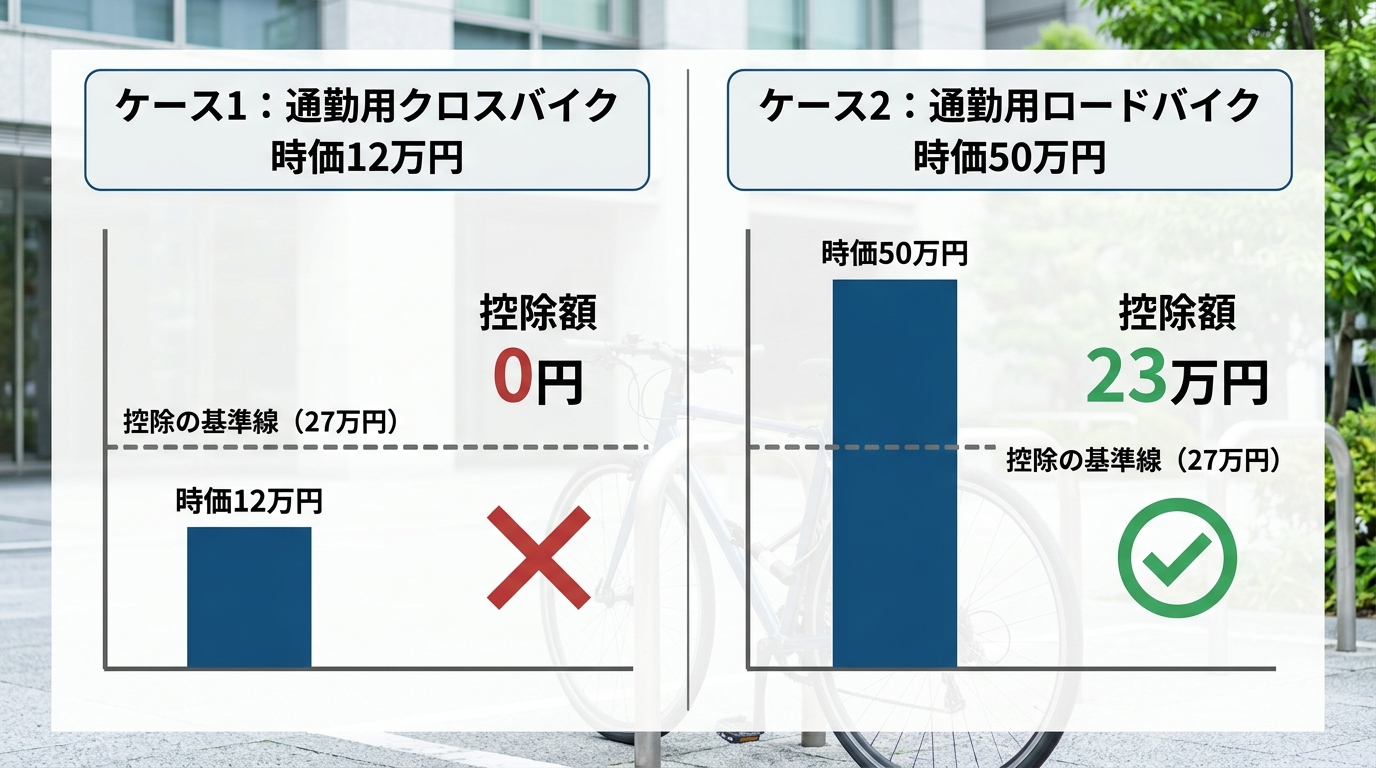
ケース1:通勤用クロスバイク(時価12万円)が盗まれた
- 年収400万円(総所得金額等:約270万円)
- 盗難時の時価:12万円
- 保険金:なし
- 計算:(12万円 − 0円)−(270万円 × 10%)= 12万円 − 27万円 = 0円
→ 残念ながら、所得の10%を下回るため控除額はゼロ。年収が低いか、被害額が大きいほど控除が発生しやすい仕組みだ。
ケース2:通勤用ロードバイク(時価50万円)が盗まれた
- 年収400万円(総所得金額等:約270万円)
- 盗難時の時価:50万円
- 保険金:なし
- 計算:(50万円 − 0円)−(270万円 × 10%)= 50万円 − 27万円 = 23万円
→ 23万円が雑損控除額。所得税率10%なら約2.3万円、20%なら約4.6万円の還付。住民税(税率10%)にも反映されるため、所得税・住民税あわせて20%なら合計約4.6万円が戻る計算になる。
保険金がある場合は要注意
火災保険や自転車保険で保険金を受け取っている場合、その金額を「損害金額」から差し引く。たとえば時価50万円の自転車で保険金20万円を受け取っていれば、差引損失額は30万円。この30万円で再計算する。
保険を使うか雑損控除を使うか、ではなく、まず保険で補填し、残った自己負担分を雑損控除でさらに軽減するという順序になる。
雑損控除を受けるための手続きと必要書類
必須書類
| 書類 | 内容 |
|---|---|
| 盗難届出証明書 | 警察署で発行。被害届を出す際に「税務申告に必要」と伝えれば発行してもらえる |
| 購入時の領収書・レシート | 購入価額を証明。無ければクレジットカード明細や通販の購入履歴でも代用可 |
| 自転車の写真・仕様がわかるもの | 盗難時の時価を推定する補足資料。カタログや同型車の中古相場など |
| 保険金の支払通知書 | 保険で補填を受けた場合のみ。保険会社から届く書類 |
申告の流れ
- 盗難届を出す。 警察署または交番で被害届を提出し、「盗難届出証明書」を発行してもらう。証明書の発行には数日かかることがある。
- 確定申告書を作成する。 雑損控除は年末調整では処理できない。会社員でも確定申告が必要だ。国税庁の「確定申告書等作成コーナー」を使えばWeb上で作成できる。
- 確定申告書を提出する。 被害を受けた年の翌年2月16日〜3月15日が通常の申告期間。ただし還付申告(税金が戻る申告)は、被害の翌年1月1日から5年間可能だ。たとえば2026年に盗まれた自転車の雑損控除は、2031年12月31日まで申告できる。
損失額が大きくて控除しきれない場合
その年の所得から控除しきれなかった損失額は、翌年以後3年間繰り越して控除できる。高額な自転車で年収が低い場合に有効だ。
よくある疑問
鍵をかけ忘れていたら対象外?
法律上、鍵のかけ忘れを理由に雑損控除が否認される規定はない。過失の有無にかかわらず「盗難」という事実があれば原因の要件は満たす。ただし、保険(火災保険の家財補償など)では鍵かけ忘れが免責になるケースがあるため、そちらは別途約款を確認してほしい。
中古自転車の時価はどう評価する?
盗難時の時価が基準になる。10万円で買った自転車でも、3年経過していれば時価は下がる。同型・同年式の中古販売価格や、オークションの落札相場を参考に合理的な金額を算出する。新品購入価額をそのまま使うと、税務署から過大と指摘される可能性がある。
家族の自転車が盗まれた場合も申告できる?
生計を一つにする配偶者や親族(子など)の自転車であれば、納税者本人がまとめて雑損控除を申告できる。たとえば自分の通勤用自転車と子どもの通学用自転車が同時に盗まれた場合、両方の損失額を合算して計算する。ただし、生計が別の親族(別居している親など)の自転車は対象外。
自転車保険の保険金と雑損控除、両方使える?
使える。ただし保険金は「損害金額」から差し引くため、二重取りにはならない。保険で補填しきれなかった自己負担分を雑損控除で軽減するという考え方だ。保険金の方が雑損控除より手取りが大きいことも多いため、まずは加入中の保険(火災保険の家財補償、自転車保険、クレジットカード付帯保険など)を確認するのが先決だ。
まとめ。盗難被害の金銭的回復は「保険+雑損控除」の両面で
自転車盗難の現実は厳しい。被害届を出しても検挙率は低く、高級スポーツ自転車の返却率はさらに厳しい。だからこそ、戻らない現実を受け止めたうえで、できる金銭的回復をすべて押さえるのが現実的な被害者対応だ。
雑損控除はそのひとつ。数百万円が戻る魔法の制度ではないが、数万円の還付でも、次の自転車の購入資金やより良い鍵の費用に充てられる。
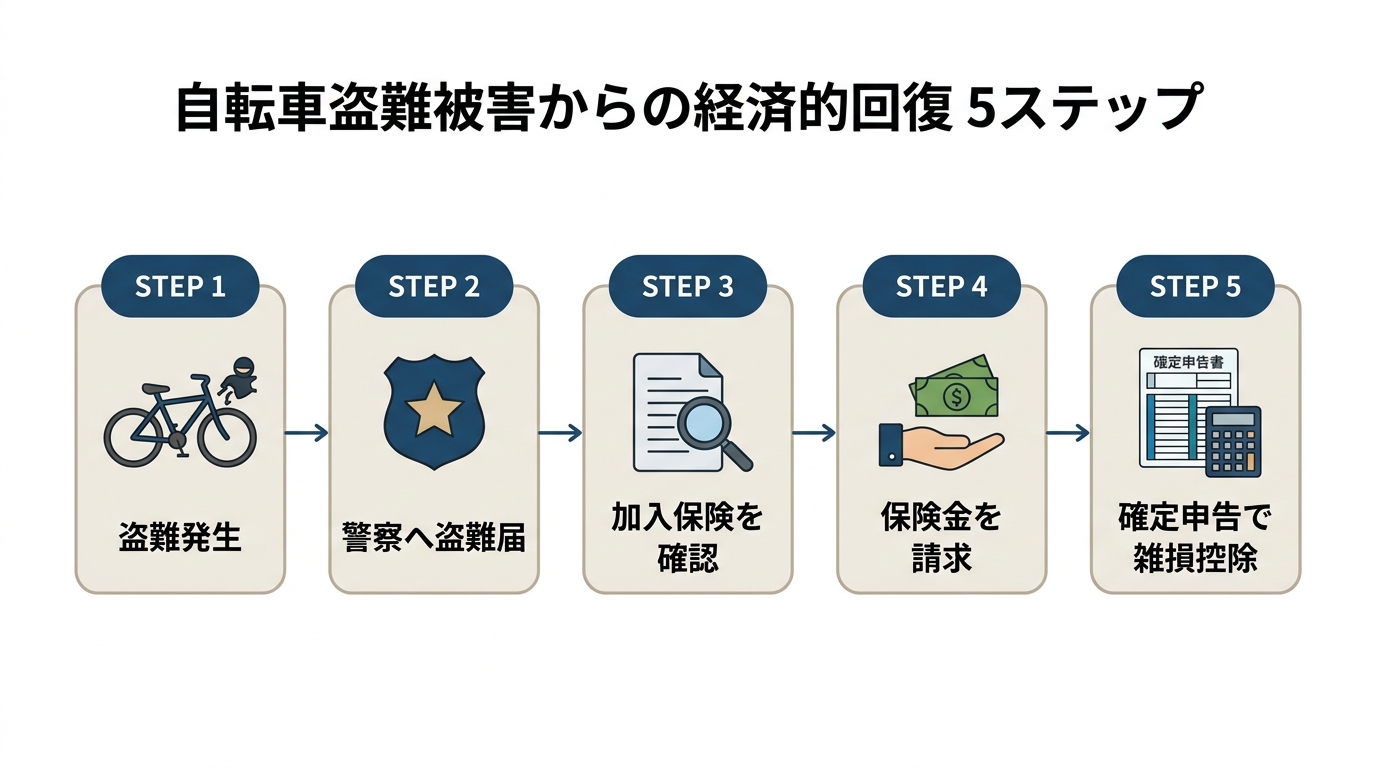
手順を整理するとこうだ。
- 盗難届を出す(盗難届出証明書を確実にもらう)
- 加入中の保険をすべて確認する(火災保険・自転車保険・クレジットカード付帯保険)
- 保険金を請求する
- 保険で補填しきれなかった金額を雑損控除で申告する
- 次の自転車の防犯を強化する(鍵・停め方・保険の見直し)
CSI:自転車特捜24時の被害データベースでは、実際の盗難事例と防犯の実践知を公開している。次の一台を守るために、ぜひ参考にしてほしい。
- 被害データベースを見る: https://www.cycle-search.info/case
- 防犯の基礎知識: /blog
- 自転車盗難保険の考え方(関連記事)
参照元:
- 国税庁「No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1110.htm
- 国税庁「Ⅲ-2 雑損控除の適用における損失額の合理的な計算方法」
- 所得税法第72条